O Chapter 11 muda a pergunta
A Character.AI iniciou um processo voluntário de Chapter 11 em 12 de outubro de 2026. A empresa procura uma venda supervisionada e afirma que continuará operando enquanto tenta encontrar uma proposta que preserve a plataforma. Chapter 11 não é sinônimo de encerramento imediato: é uma forma de reorganizar a dívida e vender ativos enquanto ainda existe operação.
O enquadramento mais fácil seria dizer que a primeira grande startup de IA faliu. Eu não usaria essa frase. “Primeira” exigiria uma comparação histórica que não está demonstrada, e “faliu” apaga o mecanismo mais interessante: uma empresa pode captar muito, vender uma parte valiosa do negócio e ainda não conseguir sustentar o custo diário do produto.
A Character.AI não expôs falta de capital. Ela expôs o problema econômico de transformar conversa com modelos caros em produto de massa.
O dinheiro de 2024 não comprou a operação inteira
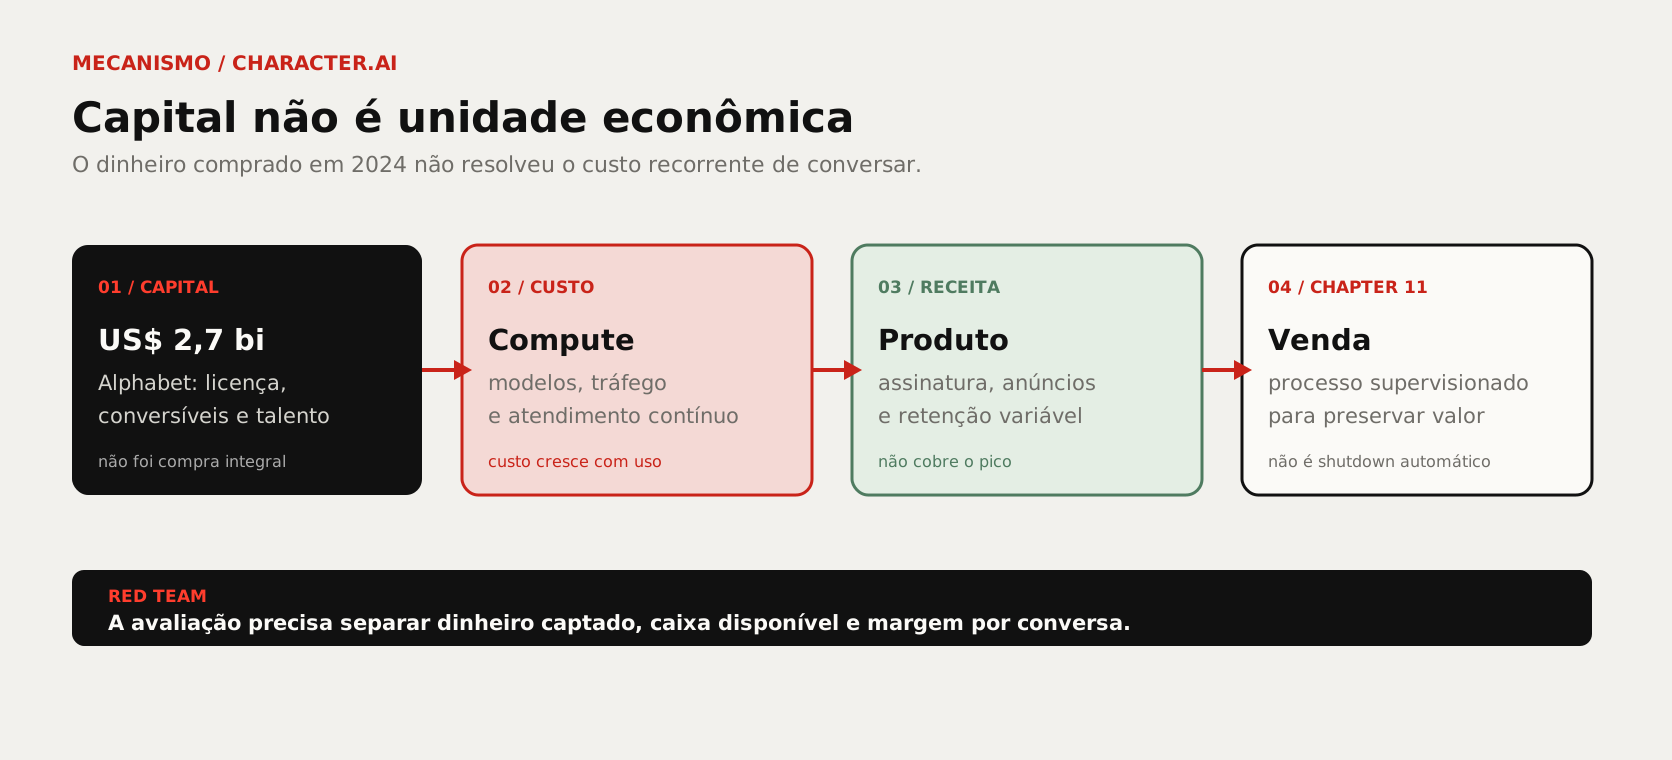
Em 2024, a Alphabet registrou uma transação de US$ 2,7 bilhões com a Character.AI. O documento da SEC descreve uma licença não exclusiva da tecnologia, o cancelamento de instrumentos conversíveis e a contratação de funcionários. A Alphabet contabilizou goodwill e ativos intangíveis; não descreveu a operação como aquisição integral da plataforma.
Essa diferença é a primeira chave. O pagamento podia remunerar tecnologia, direitos e pessoas sem deixar uma empresa independente com US$ 2,7 bilhões livres para operar durante anos. Reportagens da época indicaram uma recompra ampla de ações, mas a divisão completa entre fundadores, investidores, impostos, despesas e caixa operacional não está publicada de forma individualizada.
Subtrair US$ 2,7 bilhões de uma estimativa de US$ 2,5 bilhões em recompras e chamar o resultado de “caixa restante” seria uma conta, não uma demonstração contábil. O acordo confirmado e a distribuição estimada não têm a mesma base.
A conversa tem custo variável
Uma plataforma social tradicional pode aumentar usuários sem multiplicar cada segundo de operação na mesma proporção. Uma plataforma de personagens de IA não tem essa vantagem. Cada conversa exige inferência, memória de contexto, moderação, armazenamento, rede e suporte. O usuário pode conversar por horas; a receita pode continuar limitada a assinatura, anúncios e conversão parcial.
Documentos associados ao processo, segundo reportagens sobre os autos, apontam que a computação custou dezenas de milhões de dólares nos primeiros oito meses de 2026, enquanto a receita de assinatura atingiu picos muito menores. Outra leitura sobre a declaração do CEO indica que o burn mensal estava entre US$ 8 milhões e US$ 9 milhões em agosto. Esses números precisam ser tratados como dados de documentos e reportagens sobre o processo, não como uma série financeira auditada mês a mês.
O mecanismo, porém, é verificável: reduzir latência e ampliar uso pode piorar a economia se cada nova sessão aumentar custo mais rápido que a receita. Crescimento de engajamento não prova melhoria do negócio. Em um produto de conversa, uso pode ser justamente o centro do prejuízo.
O custo de concluir uma conversa
A pergunta não é quantos usuários conversam, mas quanto custa concluir uma sessão e quanto dela vira receita.
Por que pedir Chapter 11 com caixa
Entrar no processo com aproximadamente US$ 57 milhões de caixa sem restrições não significa que a empresa estava saudável. Caixa é estoque; burn é velocidade. Se a operação perde US$ 8–9 milhões por mês, o saldo oferece tempo para negociar, mas não resolve a falta de margem.
A decisão pode ser racional: buscar comprador enquanto ainda há servidores, funcionários, contratos e continuidade para preservar. Esperar o caixa acabar reduziria o valor do ativo e enfraqueceria a negociação. O processo protege a venda e organiza credores; não transforma o produto em negócio sustentável.
O que a oferta da Disney realmente compra
A oferta de US$ 20 milhões atribuída à Disney é descrita como licença não exclusiva e perpétua de propriedade intelectual, com outros direitos e serviços de transição. Isso não equivale automaticamente à compra da companhia inteira nem à continuidade garantida da plataforma.
O red team precisa separar três valores: a comunidade e os dados de interação; a tecnologia e os direitos licenciáveis; e a operação que precisa pagar computação diariamente. Um comprador pode desejar os dois primeiros sem assumir o terceiro.
Ativo não é operação
Uma marca, um modelo e uma comunidade podem valer dinheiro mesmo quando o produto que os reúne não fecha a conta.
O que o caso ensina
A Character.AI não é uma prova de que toda startup de IA está condenada. É um teste de arquitetura econômica. Capital compra runway, talento e infraestrutura; não substitui receita recorrente nem muda o custo por interação. A transação da Alphabet mostra que uma grande empresa pode extrair valor de tecnologia e pessoas sem assumir a empresa de consumo como um todo.
A pergunta para qualquer produto conversacional é operacional: qual é o custo por tarefa, sessão ou minuto quando o uso cresce? Sem essa métrica, usuários ativos e valuation podem esconder uma máquina que fica mais cara à medida que se torna popular.
Fontes
- Character.AI, anúncio do Chapter 11
- Alphabet, relatório anual e transação de US$ 2,7 bilhões
- TechCrunch, processo e ativos/liabilities
- CBS News, Chapter 11 e oferta da Disney
- Value Add VC, números reportados dos autos
Ativo oficial do blog da Character.AI tratado em style-transfer para aquarela arquitetônica do Korvo. O workflow separa capital, custo, receita, caixa e venda; não representa contas bancárias específicas.